


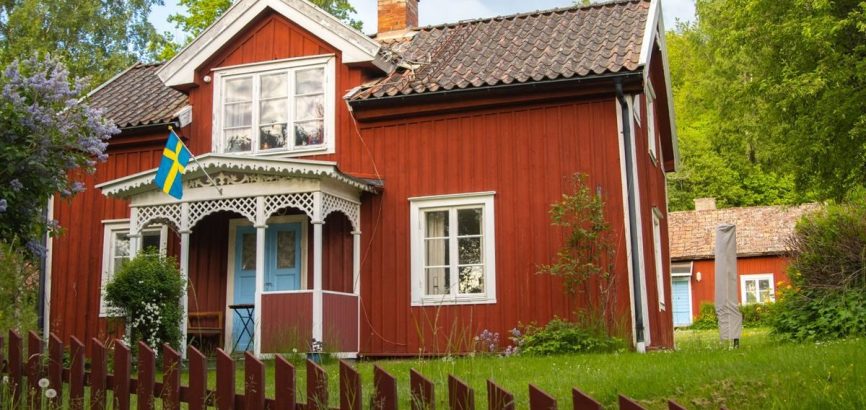
Huis kopen in Zweden: alles over prijzen, regels en de valkuilen
18 september 2026 • Categorie Blog Landen • Auteur Redactie Tripwise
Ja, je kunt als Nederlander probleemloos een huis kopen in Zweden. Er gelden voor EU-burgers geen wettelijke beperkingen of speciale vergunningsplichten, waardoor die droom van een typisch rood houten huis te midden van dichte bossen en glinsterende meren verrassend dichtbij is. Toch werkt de Zweedse huizenmarkt op een aantal cruciale punten heel anders dan de Nederlandse. Van het unieke, razendsnelle biedsysteem tot de verborgen kosten van hypotheekakten: een goede voorbereiding voorkomt dat je droomhuis in een financiële tegenvaller verandert.
De Zweedse woningmarkt is in 2026 na een flinke dip in de voorgaande jaren weer gestabiliseerd. De huizenprijzen stijgen in een rustig tempo van zo’n 2% tot 5% per jaar. Wat in je voordeel werkt, is de wisselkoers van de Zweedse kroon (SEK). Voor één euro krijg je momenteel ongeveer 11 Zweedse kronen, waardoor je euro’s relatief veel waard zijn op de Zweedse markt.
Wat kost een huis in Zweden en wat koop je precies?
De huizenprijzen in Zweden lopen enorm uiteen. Gemiddeld kost een woning in Zweden in 2026 zo’n 3,46 miljoen Zweedse kronen (ongeveer €315.000), met een mediaan die rond de 2,95 miljoen kronen ligt. Dit gemiddelde geeft echter een vertekend beeld door de hoge prijzen in de grote steden. In Stockholm betaal je al snel gemiddeld 6,6 miljoen kronen (ruim €600.000), terwijl je in landelijke regio’s zoals Hällefors of delen van Värmland voor 375.000 kronen (zo’n €34.000) al een prima bruikbaar huis vindt.
Als je gaat zoeken, kom je twee verschillende eigendomsvormen tegen die grote gevolgen hebben voor je rechten en plichten:
- Fastighet (vrijstaand bezit): Dit is de vorm die je zoekt voor een vrijstaand huis op het platteland. Je bezit het huis en de grond volledig. Er is geen sprake van verplichte maandelijkse servicekosten aan een vereniging.
- Bostadsrätt (coöperatief wonen): Dit zie je vooral bij appartementen en geschakelde woningen. Je koopt feitelijk een aandeel in een woningbouwvereniging (BRF) en het recht om er te wonen. Je betaalt hierbij altijd een maandelijkse bijdrage (årsavgift) voor het onderhoud van het gebouw en gemeenschappelijke voorzieningen.
Een Zweedse ‘stuga’ voor minder dan €50.000: kan dat nog?
Het antwoord is ja. Het is in 2026 nog altijd mogelijk om een vrijstaand huis of een gezellige vakantiewoning (een stuga) te vinden voor minder dan €50.000. Je moet hiervoor wel buiten de populaire regio’s rondom Göteborg en Stockholm zoeken. Richt je vizier op de diepe bossen van Midden-Zweden of de uitgestrekte gebieden in het noorden.
Houd er wel rekening mee dat deze goedkope huizen vaak oud zijn en modernisering vereisen. Het is niet ongebruikelijk dat zo’n woning alleen verwarmd wordt met houtkachels, geen stromend water heeft of beschikt over een droogtoilet (buiten-wc) in plaats van een badkamer. Voor klussers of liefhebbers van een eenvoudige, rustieke levensstijl is dit ideaal, maar budgetteer wel voor de nodige renovaties.
Nieuwe hypotheekregels in 2026: makkelijker lenen
Als je een Zweedse hypotheek (bolån) wilt afsluiten, profiteer je van versoepelde regels. De Zweedse Riksdag heeft nieuwe wetgeving aangenomen die op 1 april 2026 is ingegaan. Deze regels maken het kopen van een woning toegankelijker:
- Hoger leenplafond (LTV): De maximale hypotheek is verhoogd van 85% naar 90% van de woningwaarde. Je eigen inbreng (kontantinsats) daalt daardoor van 15% naar minimaal 10%. Dit scheelt bij een woning van 3 miljoen kronen al snel 150.000 kronen (€13.500) aan direct spaargeld dat je moet inbrengen.
- Minder strenge aflossingseisen: De extra aflossingsplicht van 1% per jaar voor huishoudens die meer lenen dan 4,5 keer hun bruto jaarinkomen is afgeschaft.
- Aflossen blijft de norm: De basiseisen voor aflossen (amorteringskrav) blijven wel bestaan. Je lost verplicht 2% per jaar af als je hypotheek hoger is dan 70% van de woningwaarde, en 1% per jaar bij een hypotheek tussen de 50% en 70%. Onder de 50% is aflossen optioneel.
- Beperking op extra leningen: Het verhogen van je bestaande hypotheek (bijvoorbeeld voor een verbouwing) is juist strenger geworden; dit mag tot maximaal 80% van de waarde van het huis. Ook mag de woning voor de hypotheek nog maar eens in de vijf jaar opnieuw worden getaxeerd.
Houd er wel rekening mee dat Zweedse banken een strenge KALP-berekening (Kvar Att Leva På, ofwel ‘over om van te leven’) hanteren. Ze rekenen met een fictieve stressrente van vaak 6% tot 7% om te controleren of je de maandlasten ook bij een flinke rentestijging kunt dragen.
Vrije aankoop voor EU-burgers, strengere regels voor niet-EU
In Zweden mag iedereen in principe onroerend goed kopen. Er is echter wel nieuwe wetgeving van kracht sinds 1 juli 2026 die de verkoop van vastgoed nabij militaire zones of vitale infrastructuur aan banden legt voor kopers van buiten de Europese Economische Ruimte (EER). Omdat je als Nederlander een EU-burger bent, heb je hier geen last van: je kunt nog altijd zonder speciale vergunningen of beperkingen elk gewenst huis kopen.
Het biedsysteem en de rol van de makelaar
Het koopproces in Zweden verschilt wezenlijk van de Nederlandse gang van zaken. Zodra een woning op de markt komt, volgt er meestal een open biedingsronde (budgivning). Geïnteresseerden sturen hun biedingen simpelweg via sms of de website van de makelaar door. Iedereen kan de biedingen live volgen, wat het proces transparant maakt. Dit zorgt er wel voor dat woningen uiteindelijk vaak 3% tot 5% boven de oorspronkelijke vraagprijs worden verkocht.
Goed om te weten: een bod in Zweden is pas juridisch bindend zodra het officiële koopcontract (kontrakt) door beide partijen is ondertekend. Tot die tijd kun je als koper zonder boete afzien van de koop, maar de verkoper kan ook op het laatste moment nog besluiten met een andere bieder in zee te gaan.
In Zweden komt er geen notaris aan te pas om de eigendomsoverdracht te regelen. De gecertificeerde makelaar (fastighetsmäklare) stelt het koopcontract op en regelt de volledige administratieve afhandeling. De Zweedse wet schrijft voor dat de makelaar een onpartijdige tussenpersoon is die de belangen van zowel koper als verkoper behartigt.
Verborgen kosten: Lagfart, Pantbrev en de keuring
Naast de kale koopprijs moet je rekening houden met een aantal specifieke bijkomende kosten die typisch zijn voor de Zweedse markt:
- Lagfart (overdrachtsbelasting): Dit is de registratie van de eigendomsoverdracht bij het kadaster (Lantmäteriet). Dit kost 1,5% van de koopprijs plus een kleine administratieve vergoeding van zo’n 825 kronen. Je moet dit binnen drie maanden na de aankoop regelen.
- Pantbrev (hypotheekakten): Als je een hypotheek afsluit, heft de overheid een belasting van 2% over het hypotheekbedrag. Een gouden tip: controleer vooraf hoeveel hypotheekrechten (pantbrev) er al op het huis rusten. Deze bestaande rechten neem je gratis over. Moet je bijvoorbeeld 1,5 miljoen kronen lenen en is er al voor 1 miljoen aan rechten geregistreerd? Dan betaal je de 2% belasting alleen over de ontbrekende 500.000 kronen.
- Bouwkundige keuring (överlåtelsebesiktning): Als koper heb je in Zweden een zeer strenge wettelijke onderzoeksplicht (undersökningsplikt). Achteraf klagen over verborgen gebreken die je met een keuring had kunnen ontdekken, is vrijwel onmogelijk. Een grondige keuring kost tussen de 7.000 en 16.000 kronen (ongeveer €650 tot €1.500) maar is elke cent waard.
De bankrekening: De grootste bureaucratische horde
Hoewel er wettelijk geen barrières zijn voor buitenlandse kopers, is er in de praktijk één groot struikelblok: het openen van een Zweedse bankrekening. Door strenge Europese anti-witwasregels weigeren Zweedse banken en makelaars steeds vaker rechtstreekse overschrijvingen vanaf buitenlandse bankrekeningen voor de uiteindelijke betaling.
Tegelijkertijd is het openen van een Zweedse rekening zonder Zweeds burgerservicenummer (personnummer) of tijdelijk identificatienummer (samordningsnummer) een bureaucratisch doolhof. Begin dit proces daarom direct zodra je serieus op zoek gaat. Vraag de makelaar van de woning om te bemiddelen; zij hebben vaak kortere lijntjes met lokale banken om de betaling via een derdenrekening of een tijdelijke rekening soepel te laten verlopen.
Checklist voor je huisaankoop in Zweden
Zet de volgende zaken op je to-do-lijst om de aankoop vlekkeloos te laten verlopen:
- Zorg dat je minimaal 10% van de koopprijs aan eigen geld direct beschikbaar hebt (vanwege de nieuwe leenlimiet).
- Budgetteer voor extra aankoopkosten: 1,5% lagfart en eventueel 2% pantbrev over het extra te lenen bedrag.
- Laat altijd een onafhankelijke bouwkundige keuring uitvoeren om aan je wettelijke onderzoeksplicht te voldoen.
- Benader ruim van tevoren een Zweedse bank of overleg met de makelaar over hoe de internationale betaling veilig en geaccepteerd kan plaatsvinden.
- Houd de schommelingen van de wisselkoers tussen de euro en de Zweedse kroon in de gaten om het gunstigste overboekmoment te bepalen.
Je droomhuis in het hoge noorden
Het kopen van een huis in Zweden is een fantastisch avontuur dat met de juiste voorbereiding heel soepel kan verlopen. Dankzij de versoepelde hypotheekregels en een gunstige wisselkoers liggen er in 2026 volop kansen. Kies je voor een statige villa net buiten Göteborg of zoek je een sfeervol houten huisje diep in de bossen van Värmland? Zorg dat de papieren en de geldstromen vooraf goed geregeld zijn, dan staat niets je Zweedse droom in de weg.
Veelgestelde vragen over een huis kopen in Zweden
Kan ik als buitenlander zomaar een huis kopen in Zweden?
Ja, EU-burgers kunnen zonder enige wettelijke beperkingen of vergunningsplichten vastgoed kopen in Zweden. Sinds juli 2026 gelden er wel strengere regels en vergunningsplichten voor kopers van buiten de EU/EER nabij strategische zones, maar voor Nederlanders verandert er niets.
Is er een huis in Zweden te koop voor minder dan 50.000 euro?
Ja, op het platteland en in regio’s zoals Noord-Zweden of Värmland kun je nog steeds eenvoudige, vrijstaande woningen (stuga’s) vinden onder de €50.000. Deze huizen vereisen vaak wel flink wat kluswerk en hebben soms nog een droogtoilet.
Hoeveel eigen geld heb ik nodig voor een Zweedse hypotheek?
Door de nieuwe hypotheekregels die op 1 april 2026 zijn ingegaan, bedraagt de maximale leenlimiet 90%. Je moet daardoor minimaal 10% van de aankoopsom aan eigen geld (kontantinsats) inbrengen.
Heb ik een Zweedse bankrekening nodig om een huis te kopen?
Wettelijk gezien niet, maar in de praktijk weigeren veel Zweedse banken en makelaars directe overschrijvingen vanaf buitenlandse rekeningen wegens strenge witwaswetgeving. Het is dus ten zeerste aan te raden om ruim van tevoren een betalingsregeling via een Zweedse bank op te zetten.


